CBS de 11,3% em 2027: como fica a nota fiscal do PJ de TI
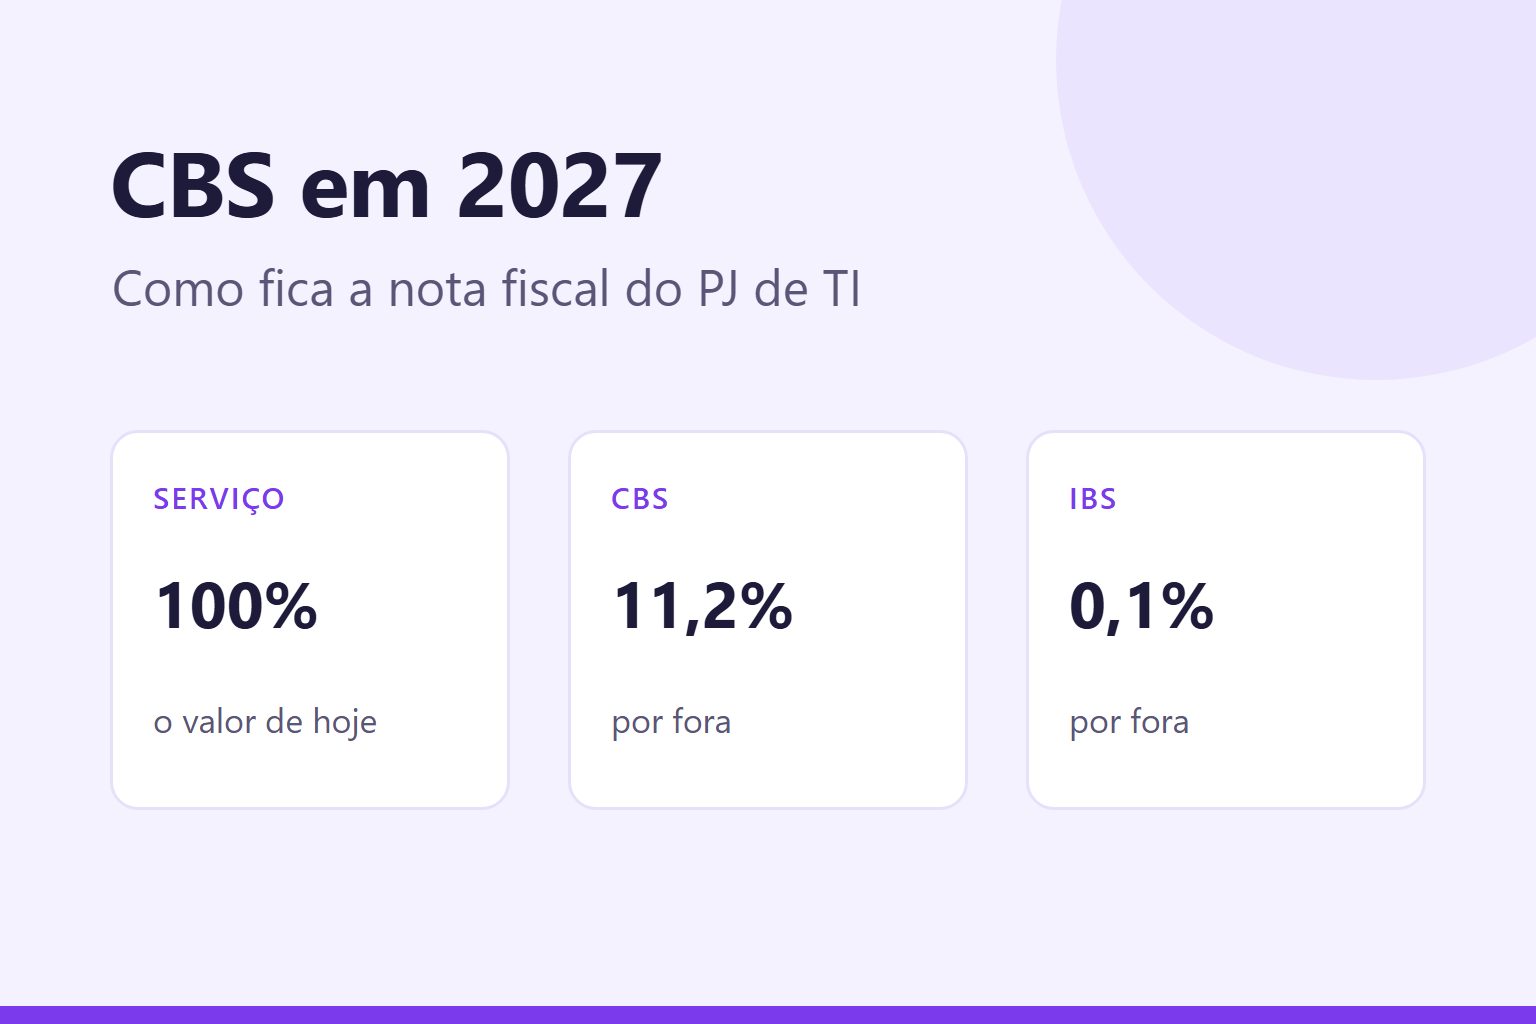
A partir de janeiro de 2027, a nota fiscal de quem presta serviço de TI muda de cara. O PIS e a COFINS deixam de existir e, no lugar deles, entra a CBS, a Contribuição sobre Bens e Serviços. E ela vem com uma diferença importante: é cobrada por fora do valor do serviço.
Neste artigo, a gente explica o que já está definido, o que ainda falta definir e como isso aparece na sua nota.
O que muda em 2027
A reforma tributária troca, aos poucos, cinco tributos por dois:
- CBS (federal) substitui o PIS e a COFINS;
- IBS (estados e municípios) substitui o ISS e o ICMS.
2026 é o ano de teste. Em 2027, a CBS passa a ser cobrada de verdade e o PIS e a COFINS acabam para os fatos a partir de janeiro. O IBS continua simbólico, em 0,1%, e só começa a subir em 2029, enquanto o ISS cai na mesma proporção. ISS e ICMS só deixam de existir em 2033.
De onde vem o 11,3%
A alíquota de referência da CBS é fixada pelo Senado, que tem até 15 de dezembro de 2026 para isso. O TCU já fez o cálculo e chegou a 11,3%. Se o Senado não fixar outro número, vale o cálculo do TCU.
Em 2027 e 2028 existe um redutor de 0,1 ponto. Na prática, com a referência de 11,3%:
- CBS: 11,2%
- IBS: 0,1%
- Total por fora: 11,3% do valor do serviço
Como a decisão do Senado ainda não saiu, esse número pode mudar. A gente atualiza este artigo quando a alíquota final for publicada.
Como fica a nota fiscal
A nota passa a mostrar o valor do serviço e, separados, a CBS e o IBS calculados sobre ele. O cliente paga o total.
| Valor | |
|---|---|
| Serviço | R$ 10.000,00 |
| CBS (11,2%) | R$ 1.120,00 |
| IBS (0,1%) | R$ 10,00 |
| Total da nota | R$ 11.130,00 |
O ISS continua incluído no valor do serviço, como hoje, até o fim da transição. Ele não entra nessa conta por fora.
Para contratos que atravessam 2027, vale combinar desde já que o preço é o valor do serviço com a CBS e o IBS destacados à parte, e prever reajuste se a regra dos tributos mudar.
E o imposto de renda?
No Lucro Presumido, o IRPJ e a CSLL são calculados sobre a receita sem a CBS e o IBS destacados na nota. No exemplo acima, a base é R$ 10.000,00, e não R$ 11.130,00. A lei já exclui da receita bruta os tributos não cumulativos cobrados à parte do comprador.
Esse é o entendimento predominante, mas a Receita ainda não publicou um ato específico sobre a CBS. O ISS, que continua dentro do preço, segue fazendo parte da receita.
Como a CBS é declarada e quando vence
A CBS é apurada todo mês, pela chamada apuração assistida, no Portal da Tributação sobre o Consumo:
- Até o dia 15 do mês seguinte, a Receita disponibiliza a apuração já preenchida a partir das notas emitidas e dos pagamentos.
- A empresa confirma ou ajusta até o último dia útil do mês seguinte.
- O saldo é pago no mesmo prazo: último dia útil do mês seguinte.
Exemplo: as notas de janeiro de 2027 têm a apuração pronta até 15/02/2027 e vencem em 26/02/2027.
Um ponto de atenção: se a empresa não responder, a apuração vale como correta e confessada. Por isso, uma nota com código de serviço errado, tomador errado ou exportação mal marcada vira imposto errado. Conferir o faturamento do mês antes do dia 15 passa a ser parte da rotina.
As regras do IBS e da apuração pelo Comitê Gestor ainda não foram publicadas.
Split payment: o imposto sai no recebimento
Quando o cliente paga por Pix, boleto, cartão, TED ou TEF, a instituição de pagamento separa e recolhe a CBS na hora da liquidação, com base na nota fiscal ligada ao pagamento. Na apuração do mês, o que já foi recolhido aparece abatido, e a empresa paga só o saldo.
Para o seu caixa, isso significa que o valor da CBS não fica na conta até o mês seguinte: ele sai no momento em que o dinheiro entra.
E quem está no Simples Nacional?
Quem está no Simples unificado (o modelo padrão) continua pagando a CBS e o IBS dentro do DAS, numa guia só, como hoje.
A diferença aparece para o cliente: se ele for uma empresa do Lucro Presumido ou Real, só vai poder aproveitar como crédito o valor de CBS e IBS que o Simples pagou sobre aquela nota, que é pequeno. Para dar crédito cheio ao cliente, a empresa do Simples precisaria optar pelo Simples híbrido e pagar a CBS e o IBS por fora do DAS. Explicamos quando isso vale a pena em Simples híbrido: vale a pena para o PJ de TI?.
E quem exporta serviço?
Serviço exportado é imune à CBS, e a empresa mantém os créditos das compras ligadas à exportação. O que conta como exportação depende de o resultado do serviço ser consumido no exterior.
Resumo rápido
| Ponto | Como fica em 2027 |
|---|---|
| PIS e COFINS | Acabam para fatos a partir de janeiro |
| Alíquota | 11,3% calculados pelo TCU; Senado decide até 15/12/2026 |
| Na nota | CBS de 11,2% + IBS de 0,1%, por fora do serviço |
| ISS | Continua incluído no valor do serviço |
| IRPJ e CSLL | Sobre o valor sem CBS e IBS (entendimento predominante) |
| Declaração | Apuração assistida mensal, confirmada até o último dia útil do mês seguinte |
| Vencimento | Último dia útil do mês seguinte |
| Simples unificado | CBS e IBS continuam dentro do DAS |
A Contabilidade TI acompanha essa mudança com você
Na nossa rotina mensal, a gente confere as notas do mês, cuida da apuração e avisa o que precisa de ajuste antes do prazo. E, se você ainda tem contratos que vão atravessar 2027, ajudamos a entender como o preço deve ficar com a CBS por fora.
Ficou com dúvida sobre como a CBS vai pesar no seu caso? Fale com a nossa equipe e a gente explica com calma. Os planos estão na página inicial.