Sua PJ contratou outra PJ e reteve IR na nota: o que declarar
Quem trabalha como PJ costuma pensar só na nota que emite. Mas, quando a sua empresa contrata outra empresa (um desenvolvedor parceiro, uma consultoria, um suporte de software), a nota que você recebe pode vir com imposto retido. E a retenção cria obrigações para quem contratou, não para quem prestou o serviço.
O que é a retenção na nota tomada
Em vários serviços profissionais, quem paga desconta uma parte do imposto de renda do prestador e recolhe esse valor no lugar dele. O caso mais comum é o IR de 1,5% sobre o valor do serviço. Na prática, a nota mostra o valor total, o IR retido e o valor líquido que você efetivamente paga ao prestador.
Esse IR descontado não é seu: você só o reteve. Por isso precisa dizer à Receita que reteve e recolher o valor.
O que a sua empresa precisa fazer
São três passos, todos no mês em que a nota conta:
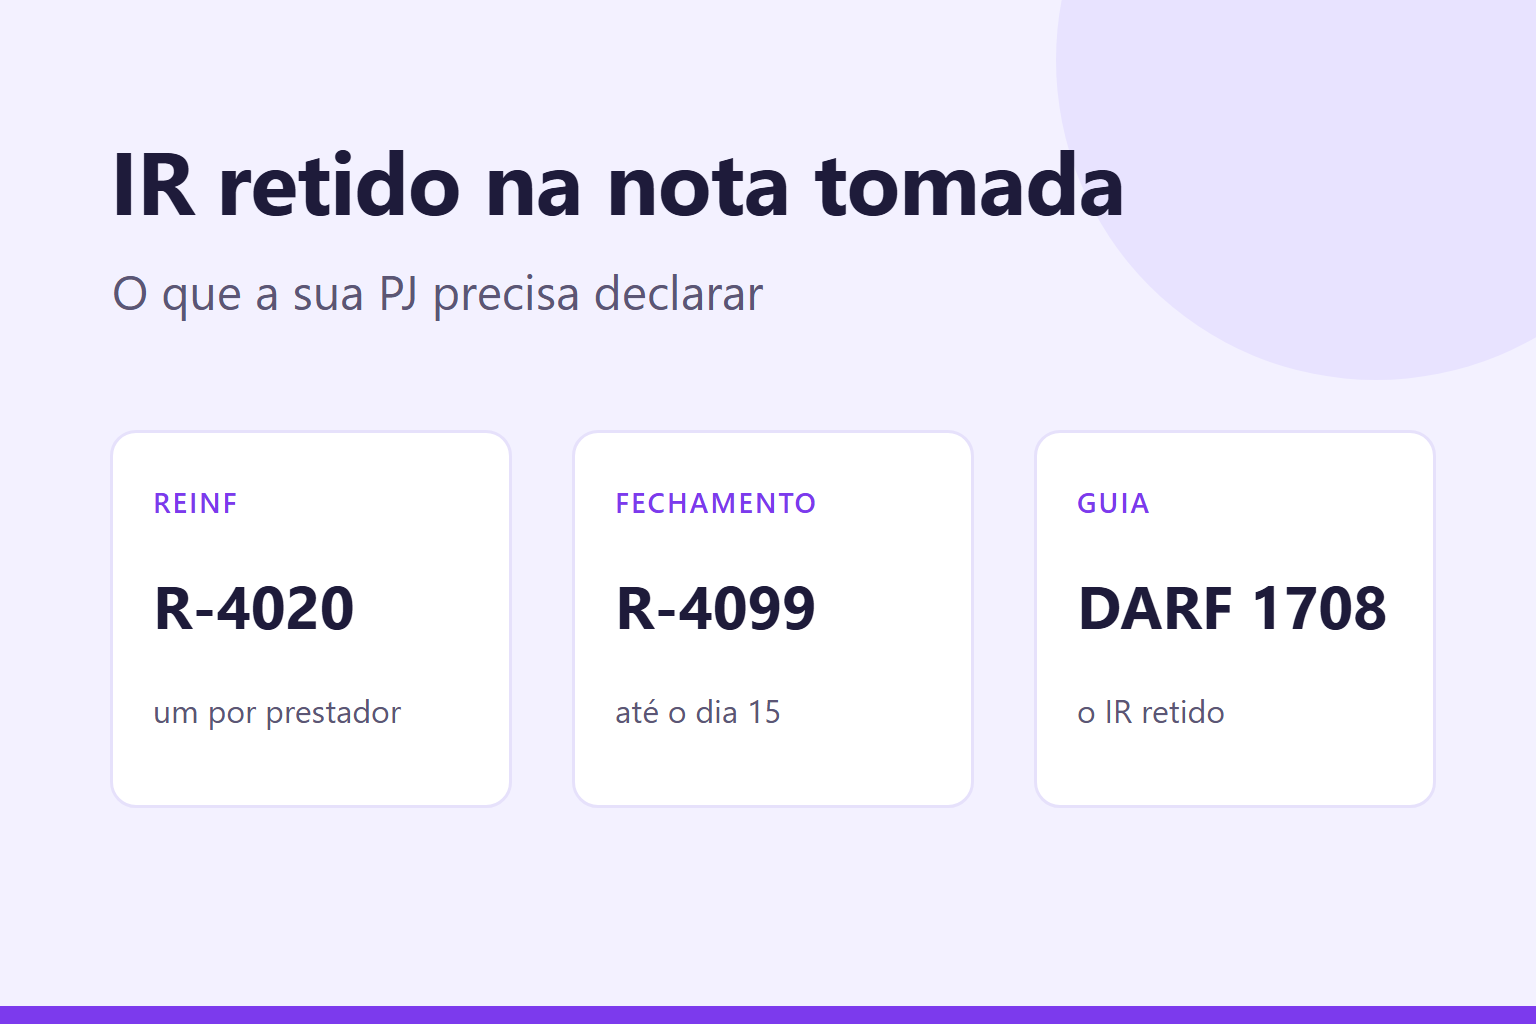
- Informar a retenção na EFD-Reinf, no evento R-4020: um evento por prestador, com o tipo de serviço (a "natureza do rendimento"), o valor bruto da nota e o IR retido.
- Fechar o mês da Reinf com o evento R-4099, depois que os eventos do mês foram aceitos.
- Pagar o IR retido em DARF, com o código 1708.
A Reinf do mês vai até o dia 15 do mês seguinte.
Em que mês a nota conta
A regra da Receita é o mês do pagamento ou do crédito ao prestador, o que vier primeiro. Na CTI, tratamos a data de emissão da nota como a data do crédito: a nota emitida em outubro entra na Reinf de outubro, entregue até 15 de novembro, e o DARF 1708 também é de outubro.
Se o pagamento saiu num mês diferente da emissão, vale avisar a contabilidade, porque o mês do evento pode mudar.
E se a minha empresa é do Simples Nacional?
Ser do Simples não dispensa a Reinf quando há retenção. A empresa do Simples que reteve IR na nota tomada informa o R-4020 e paga o DARF 1708 normalmente. O mais comum, para quem é do Simples, é informar só o IR.
E o eSocial?
O cadastro na Reinf (o evento R-1000) é separado do cadastro no eSocial. Quem nunca enviou nada à Reinf precisa desse cadastro antes do primeiro evento. Se a sua empresa já distribui lucros ao sócio, provavelmente ele já existe: a distribuição de lucros também vai para a Reinf.
Resumo
- Nota tomada com IR retido gera obrigação para quem contratou.
- No mês da nota: R-4020 por prestador, R-4099 para fechar o mês e DARF 1708 para recolher o IR.
- Prazo da Reinf: dia 15 do mês seguinte.
Na CTI, as notas que você recebe entram na rotina do mês. Quando uma delas traz retenção, a gente identifica e cuida da Reinf e da guia, e você só precisa pagar o DARF.